2026. 11. 18. 14:45ㆍGood News
주식 PER, 도대체 무슨 뜻이고 왜 중요한가요?
주식을 처음 시작하면 가장 먼저 마주치는 숫자가 바로 PER(주가수익비율)입니다. 증권 앱 종목 정보 화면에 늘 등장하는데, 숫자가 낮으면 싸다는 건지 높으면 비싸다는 건지, 또 그게 절대적인 기준이 될 수 있는지 헷갈리는 분들이 많습니다. 실제로 제 주변에도 “PER이 5배면 무조건 사야 하는 거 아니냐”고 물어보는 분이 있었는데, 이 질문 자체가 PER을 단편적으로 이해하고 있다는 신호이기도 합니다. PER은 단순히 ‘싸다/비싸다’를 알려주는 라벨이 아니라, 시장이 그 기업의 이익을 얼마나 가치 있게 보는지를 나타내는 배율입니다. 이 글에서는 PER의 정확한 계산 원리부터 실전에서 어떻게 오해되고 어떻게 활용해야 하는지까지, 주식 초보자의 눈높이에서 풀어보겠습니다.
PER의 계산 공식과 ‘배수’의 진짜 의미
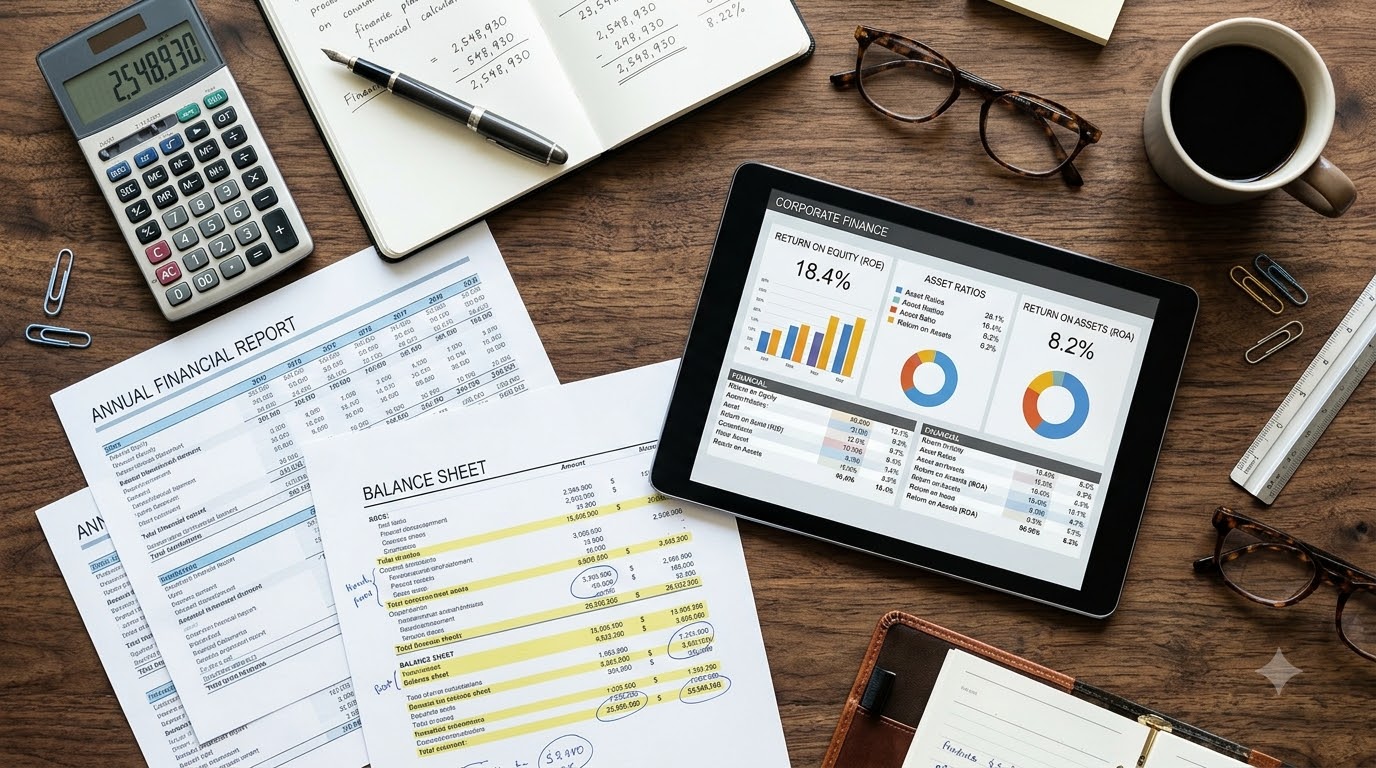
PER은 주가를 주당순이익(EPS)으로 나눈 값입니다. 예를 들어 주가가 3만 원이고 EPS가 3천 원이라면 PER은 10배가 됩니다. 여기서 ‘10배’라는 숫자가 의미하는 바는 명확합니다. 현재의 이익 수준이 그대로 유지된다고 가정할 때, 투자금을 회수하는 데 약 10년이 걸린다는 뜻입니다. 물론 미래 이익이 변하면 이 기간은 얼마든지 달라지기 때문에 ‘10년 후에 원금을 찾는다’는 보장은 아닙니다. 하지만 이 배수 하나로 우리는 “시장이 이 회사의 1년치 이익을 10년치 가격으로 평가하고 있구나”라고 해석할 수 있습니다. 참고로 PER 계산에 쓰이는 EPS는 보통 직전 회계연도의 실적(트레일링)이나 향후 1년 예상 실적(포워드)을 기준으로 합니다. 같은 종목이라도 어떤 EPS를 쓰느냐에 따라 PER 수치가 달라질 수 있다는 점을 기억해두면 좋습니다.
PER이 낮다고 해서 무조건 ‘싼 주식’이 아닙니다. 이익이 일시적으로 급증해서 EPS가 커지면 PER은 낮아 보이지만, 그 이익이 지속되지 않으면 곧 PER은 다시 치솟습니다. 반대로 적자 기업은 EPS가 마이너스라 PER 자체가 표시되지 않거나 왜곡될 수 있습니다.
PER이 낮으면 무조건 좋은 걸까? 숫자의 함정
많은 투자자들이 “PER이 낮으면 저평가, 높으면 고평가”라는 공식에 익숙합니다. 틀린 말은 아니지만, 이 공식에는 ‘같은 업종, 비슷한 성장성’이라는 전제가 빠져 있습니다. 예를 들어 안정적인 유통업종의 평균 PER이 10배인데 어떤 기업의 PER이 5배라면 상대적으로 저평가일 가능성이 있습니다. 그러나 첨단 성장 산업에서 PER 30배는 오히려 업종 평균보다 낮아서 저평가로 해석될 수도 있습니다. 문제는 PER이 낮은 데에는 반드시 이유가 있다는 점입니다. 시장이 그 기업의 미래 이익이 줄어들 것으로 예상하거나, 업황이 정점을 지나고 있다고 판단하면 주가가 먼저 하락하면서 PER이 낮아집니다. 실제로 반도체 호황기에는 이익이 급증해 PER이 낮아 보이지만, 그 시점이 실적 정점일 수 있어 오히려 위험 신호인 경우도 많습니다.
제가 과거에 관심 있게 지켜본 한 소비재 기업도 PER이 경쟁사 대비 유독 낮게 형성되어 있었는데, 알고 보니 주력 제품의 시장 점유율이 서서히 밀리고 있는 상황이었습니다. 낮은 PER은 ‘기회’가 아니라 ‘경고’일 수 있다는 것을 그때 체감했습니다. 반대로 적자에서 막 흑자로 전환한 기업은 착시 때문에 PER이 수백 배로 보이기도 하는데, 이는 이익이 아직 작아서 생기는 일시적 현상일 뿐입니다. PER 하나만 보고 판단하면 이런 맥락을 놓치기 쉽습니다.
PER을 볼 때 반드시 함께 봐야 할 지표들
PER은 이익의 ‘크기’만 볼 뿐, 그 이익이 얼마나 효율적으로 창출되는지나 재무 구조가 안전한지는 알려주지 않습니다. 그래서 실전에서는 PER과 함께 PBR(주가순자산비율)과 ROE(자기자본이익률)를 세트로 보는 경우가 많습니다.
- PBR은 주가를 주당순자산(BPS)으로 나눈 값으로, 기업이 가진 ‘재산’ 대비 주가가 어느 수준인지를 보여줍니다. PBR이 1배 미만이면 장부가치보다 주가가 낮다는 뜻이지만, 이 역시 업종 특성과 자산의 질을 함께 봐야 합니다.
- ROE는 순이익을 자기자본으로 나눈 비율로, 주주가 맡긴 돈으로 얼마나 효율적으로 이익을 냈는지를 나타냅니다. 일반적으로 ROE가 높은 기업은 시장에서 프리미엄을 받는 경향이 있습니다.
- 여기에 부채비율까지 확인하면, PER이 낮은 이유가 일시적 호재인지 구조적 문제인지 가늠하는 데 도움이 됩니다.
예를 들어 A기업의 PER이 8배, PBR이 0.6배, ROE가 5%라면 ‘일단 싸 보이지만 수익성은 낮은’ 상태로 볼 수 있습니다. 반면 B기업의 PER이 25배, PBR이 3배, ROE가 20%라면 ‘비싸 보이지만 그만한 효율을 내고 있는’ 기업일 수 있습니다. PER 하나로 결론을 내리는 순간, 다른 두 지표가 주는 균형 잡힌 시각을 놓치게 됩니다.
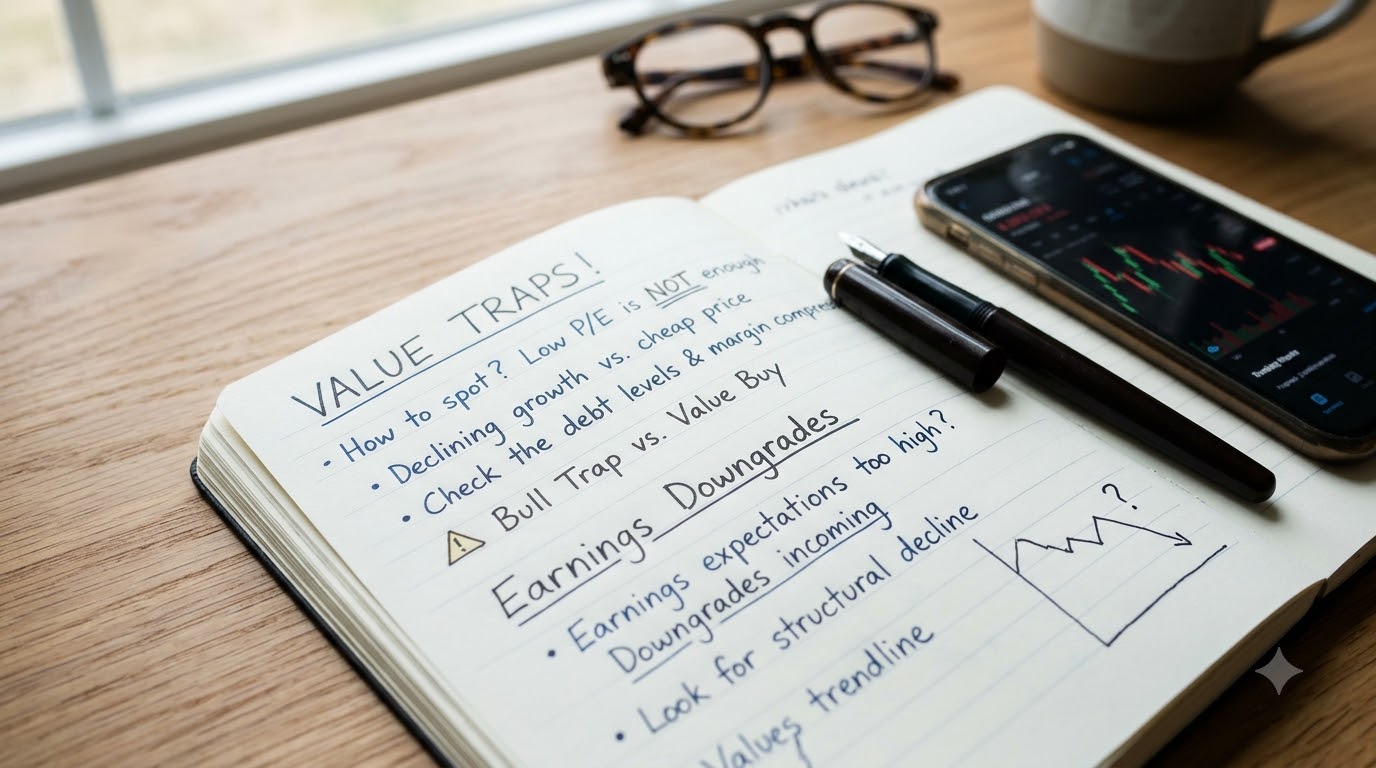
PER은 과거 실적을 기반으로 계산되는 경우가 많아, 미래의 실적 악화를 미리 반영하지 못합니다. 실적 전망이 하향 조정되는 시기에는 낮은 PER이 오히려 ‘가치 함정(Value Trap)’의 신호일 수 있으므로, 최근 분기 실적 추이와 업황 뉴스를 반드시 교차 확인해야 합니다.
실전에서 PER을 활용하는 현실적인 방법
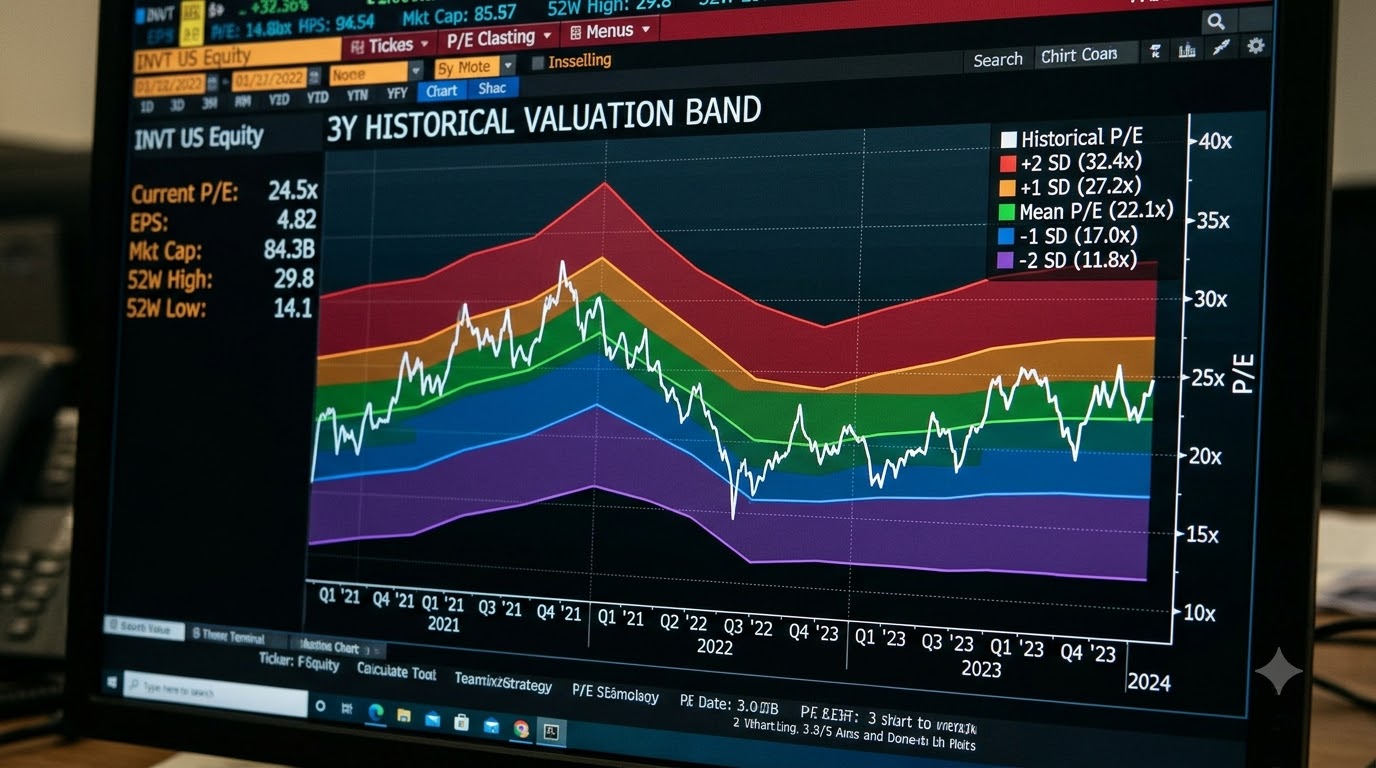
그렇다면 PER을 실제 투자 판단에 어떻게 써야 할까요? 첫째, 절대 수치보다 ‘비교’가 핵심입니다. 같은 업종의 경쟁사 2~3곳의 PER을 나란히 놓고, 그 기업이 유독 높거나 낮은 이유를 찾아보는 과정이 필요합니다. 둘째, 한 기업의 과거 PER 밴드(범위)를 확인하세요. 예를 들어 지난 3년간 PER이 8배에서 15배 사이를 오갔다면, 현재 9배는 역사적 하단에 가깝다고 볼 수 있습니다. 셋째, ‘왜 이 PER인가’에 대한 답을 스스로 찾아야 합니다. 시장이 성장성을 높게 보는 것인지, 아니면 일시적 악재로 눌린 것인지에 따라 대응이 완전히 달라집니다.
증권사 리포트에서 ‘PER 부담’이라는 표현이 나오면, 단순히 숫자가 높다는 뜻이 아니라 현재 이익 대비 주가가 앞서 나가 있어 실적이 뒷받침되지 않으면 조정받을 수 있다는 경고로 읽어야 합니다. 반대로 ‘저PER 매력’이라는 말은 업종 평균과 비교했을 때 상대적으로 싸다는 의미이지, 절대적으로 안전하다는 뜻이 아닙니다. 이 뉘앙스를 구분하는 것만으로도 시장의 언어를 훨씬 정확하게 이해할 수 있습니다.
자주 묻는 질문 (FAQ)
Q1. PER이 마이너스로 나오는 경우는 무엇인가요?
적자를 기록해 EPS가 음수가 되면 PER도 음수로 계산됩니다. 이때는 PER 수치 자체가 의미를 갖기 어렵기 때문에, 매출 성장률이나 현금흐름, 향후 흑자 전환 가능성 등을 다른 각도에서 평가해야 합니다.
Q2. PER이 10배면 10년 안에 원금을 회수할 수 있나요?
이론적으로는 그렇게 해석할 수 있지만, 실제로는 기업이 매년 벌어들인 이익을 전부 주주에게 배당으로 지급하지 않습니다. 재투자, 부채 상환 등에 쓰이기 때문에 ‘10년 회수’는 어디까지나 가정에 불과합니다. 배당수익률과 함께 보는 것이 더 현실적입니다.
Q3. 같은 종목인데 어제 PER과 오늘 PER이 다른 이유는 무엇인가요?
주가는 매일 변하기 때문에 PER도 매일 달라집니다. 또한 증권사마다 사용하는 EPS 기준(최근 4분기 실적 vs 올해 예상 실적)이 달라서 동시에 조회해도 수치가 다르게 보일 수 있습니다. 어느 기준인지 확인하는 습관이 필요합니다.
Q4. 업종 평균 PER은 어디서 확인할 수 있나요?
네이버 금융이나 주요 증권사 앱의 업종 비교 화면에서 확인할 수 있습니다. 종목 페이지에서 ‘업종 평균’ 또는 ‘동종업계 비교’ 항목을 찾아보면 해당 기업의 PER이 업종 내에서 어느 위치에 있는지 시각적으로 파악할 수 있습니다.
Q5. 성장주는 PER이 높아도 괜찮은가요?
성장 초기 기업은 이익이 아직 작아 PER이 수십~수백 배로 보이는 경우가 많습니다. 이때는 현재 PER보다 향후 2~3년의 이익 성장률(PEG ratio 등)을 함께 고려해야 합니다. 다만 성장이 기대에 미치지 못할 경우 주가 조정 폭이 클 수 있다는 위험은 항상 염두에 두어야 합니다.
Q6. PER이 낮은 주식을 사면 무조건 손해를 안 보나요?
전혀 그렇지 않습니다. 앞서 언급했듯 낮은 PER에는 그만한 이유가 있을 수 있으며, 시장이 이미 그 기업의 미래를 비관적으로 반영한 결과일 수 있습니다. ‘싸게 사서 비싸게 판다’는 전략은 PER 하나로 완성되지 않습니다.
'Good News' 카테고리의 다른 글
| 늙은 호박 효능과 부작용 (0) | 2026.11.18 |
|---|---|
| 눈밑이 떨리는 증상 병원 (0) | 2026.11.18 |
| 홍게 제철 시기와 맛있게 먹는 방법 (0) | 2026.11.17 |
| 겨울철 실내 적정 습도와 온도 알아보기 (0) | 2026.11.17 |
| 맥문동 효능과 부작용 알아보기 (0) | 2026.11.17 |


